
Chi phí công tơ điện của EVN được phân bổ không quá 5 năm kể từ khi phát sinh, còn chi phí khắc phục sự cố công trình điện lực do nguyên nhân khách quan có thể được phân bổ không quá 3 năm khi ảnh hưởng đến kết quả kinh doanh. Điều 4 Nghị định 407/2026/NĐ-CP quy định riêng từng khoản chi, giá trị được phân bổ và điểm bắt đầu tính thời gian. Nghị định có hiệu lực ngày 28/12/2026 và áp dụng từ năm tài chính 2026.
Với bộ phận tài chính, kế toán, hai con số này cần được đọc cùng điều kiện tương ứng. Chi phí công tơ có mốc tính từ khi phát sinh; chi phí sự cố phải loại phần đã được bảo hiểm bồi thường và các nguồn hỗ trợ khác, nếu có. Ngoài ra, chênh lệch tỷ giá trong quá trình đầu tư công trình điện lực có cách xử lý và mốc tính riêng.
Nghị định 407/2026/NĐ-CP do Chính phủ ban hành ngày 12/11/2026. Điều 1 xác định phạm vi là cơ chế hoạt động, cơ chế quản lý tài chính đặc thù áp dụng đối với Công ty mẹ – Tập đoàn Điện lực Việt Nam, gọi tắt là EVN. Điều 2 quy định đối tượng áp dụng gồm EVN và các cơ quan, tổ chức, cá nhân có liên quan đến hoạt động của EVN.
Do đó, các thời hạn tại Điều 4 cần được đặt trong phạm vi quản lý tài chính này. Người làm công tác kế toán tại doanh nghiệp khác không thể lấy riêng thời hạn 5 năm hoặc 3 năm để thay cho quy định áp dụng đối với doanh nghiệp mình. Ngay trong EVN, mỗi nhóm chi phí cũng có điều kiện và cách xác định thời gian khác nhau.
Theo khoản 2 Điều 4 Nghị định 407/2026/NĐ-CP, chi phí công tơ điện được phân bổ trong thời gian không quá 5 năm kể từ thời điểm phát sinh chi phí và phù hợp với tình hình sản xuất kinh doanh của EVN. Quy định gắn giới hạn thời gian với hai yếu tố: thời điểm khoản chi phát sinh và tình hình sản xuất kinh doanh.
Như vậy, 5 năm là mức tối đa, không phải thời gian cố định phải sử dụng cho mọi khoản chi công tơ. Việc lựa chọn thời gian phân bổ phải nằm trong giới hạn đó và đáp ứng yêu cầu phù hợp với tình hình sản xuất kinh doanh. Cũng vì mốc tính bắt đầu từ khi phát sinh chi phí, không thể thay bằng ngày nghị định có hiệu lực hoặc ngày kết thúc năm tài chính.
Để áp dụng đúng khoản này, việc xác định khoản chi thuộc chi phí công tơ điện phải đi trước lựa chọn thời gian phân bổ. Giới hạn 5 năm của công tơ không phải quy tắc chung cho mọi thiết bị, tài sản hoặc chi phí sửa chữa trong hoạt động điện lực.
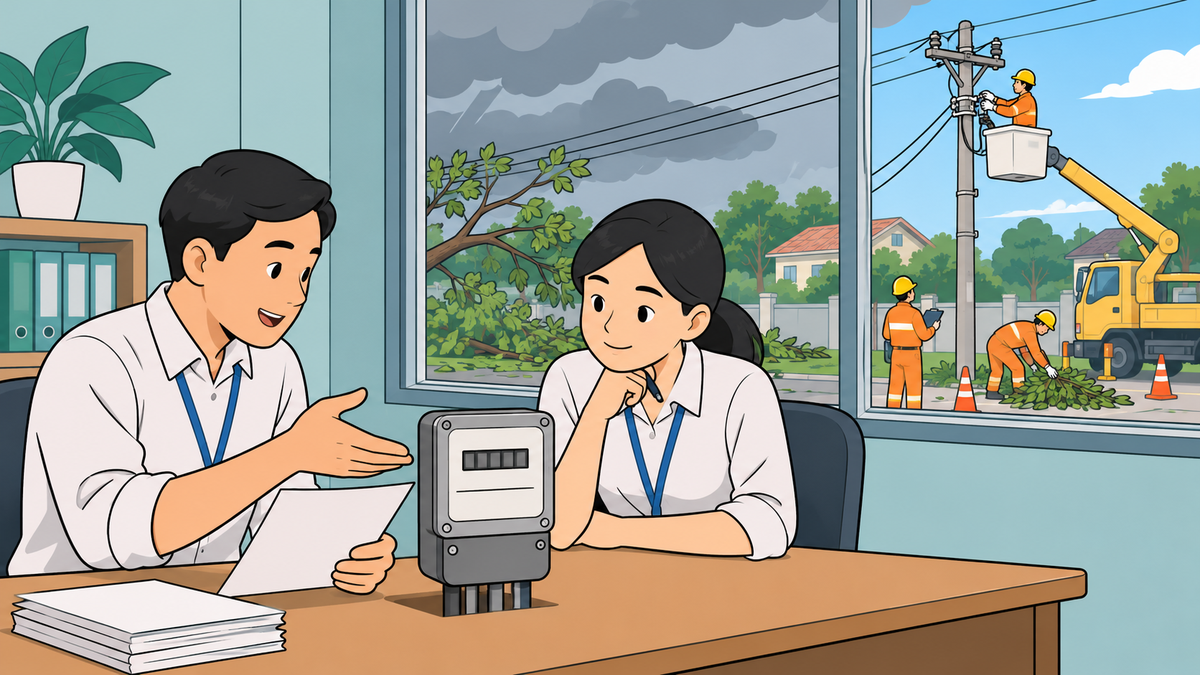
Khoản 3 Điều 4 Nghị định 407/2026/NĐ-CP xác định chi phí phục vụ công tác sửa chữa, khắc phục sự cố các công trình điện lực được phân bổ là phần giá trị chi phí khắc phục sự cố còn lại, sau khi đã trừ tiền bồi thường của tổ chức bảo hiểm và các nguồn hỗ trợ khác, nếu có.
Vì thế, tổng giá trị chi phí khắc phục sự cố và phần giá trị được phân bổ có thể khác nhau. Khi có bảo hiểm bồi thường hoặc nguồn hỗ trợ, chính khoản thu bù đắp này làm giảm phần chi phí còn lại được phân bổ. Xác định thời hạn trên toàn bộ chi phí ban đầu mà chưa trừ các khoản bù đắp sẽ bỏ qua một yêu cầu của khoản 3.
Cũng tại khoản 3, trường hợp chi phí sửa chữa, khắc phục sự cố công trình điện lực do nguyên nhân khách quan như thiên tai, hỏa hoạn ảnh hưởng đến kết quả kinh doanh, EVN được phân bổ các khoản chi phí này trong thời gian không quá 3 năm kể từ khi phát sinh. Văn bản nêu rõ ảnh hưởng đến kết quả kinh doanh gồm giảm lãi so với kế hoạch hoặc bị lỗ.
Điều kiện này bao quát cả trường hợp vẫn có lãi nhưng mức lãi giảm so với kế hoạch. Chỉ diễn giải thành trường hợp kinh doanh bị lỗ sẽ thu hẹp nội dung nghị định. Ngược lại, chỉ có một khoản sửa chữa phát sinh cũng chưa thể hiện đầy đủ điều kiện: cần có quan hệ với sự cố do nguyên nhân khách quan và ảnh hưởng đến kết quả kinh doanh như quy định.
Khi vận dụng, cần lần lượt xác định sự cố và nguyên nhân, ảnh hưởng đến kết quả kinh doanh, phần chi phí còn lại sau bồi thường hoặc hỗ trợ, rồi mới xác định thời gian phân bổ. Đây là cách đọc các điều kiện của khoản 3 theo cùng một khoản chi, không phải một bộ hồ sơ hành chính mới do nghị định đặt ra.
Khoản 1 Điều 4 Nghị định 407/2026/NĐ-CP điều chỉnh chênh lệch tỷ giá trong quá trình đầu tư đối với công trình điện lực nằm trong Quy hoạch phát triển điện lực quốc gia. Khoản chênh lệch được phản ánh lũy kế và phân bổ vào doanh thu hoặc chi phí tài chính; thời gian phân bổ chi phí không quá 5 năm kể từ khi công trình đi vào hoạt động.
So với chi phí công tơ, điểm khác nằm ngay ở sự kiện bắt đầu tính thời gian: công trình đi vào hoạt động, thay vì thời điểm phát sinh chi phí. Riêng dự án quan trọng quốc gia, khoản 1 cho phép phân bổ không quá thời gian trả nợ khoản vay. Vì vậy, việc nhận diện loại dự án là cần thiết trước khi áp dụng giới hạn thời gian.
Ba nhóm tại Điều 4 cần được theo dõi riêng: chênh lệch tỷ giá trong quá trình đầu tư, chi phí công tơ điện và chi phí sửa chữa, khắc phục sự cố. Việc cùng xuất hiện thời hạn 5 năm ở hai nhóm đầu không làm các mốc tính trở thành một.
Điều 6 Nghị định 407/2026/NĐ-CP ghi đồng thời hai mốc: có hiệu lực thi hành từ ngày 28/12/2026 và áp dụng từ năm tài chính 2026. Khi xem xét khoản chi của năm tài chính này, cần giữ cả hai nội dung, thay vì chỉ đọc ngày có hiệu lực rồi bỏ qua phạm vi năm tài chính được nêu ngay sau đó.
Tóm lại, áp dụng Điều 4 bắt đầu bằng việc phân loại đúng khoản chi. Với công tơ, giới hạn là 5 năm từ khi phát sinh; với chi phí khắc phục sự cố thuộc trường hợp quy định, giới hạn là 3 năm từ khi phát sinh và chỉ phân bổ phần còn lại sau bồi thường, hỗ trợ. Chênh lệch tỷ giá đầu tư có phạm vi và mốc tính riêng, cần được tách khỏi hai nhóm này.
Ảnh đại diện minh họa: Robert So/Pexels.
Thông tin trong bài viết chỉ mang tính tham khảo; người đọc nên tham vấn luật sư hoặc tổ chức hành nghề luật sư cho trường hợp cụ thể.
Thiên Thanh


 Tìm kiếm
Chủ đề
Nổi bật
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat cumque nihil impedit quo minus. Duis aute irure dolor in reprehenderit in voluptate.
Barbara Palson
3 days agoLorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat cumque nihil impedit quo minus. Duis aute irure dolor in reprehenderit in voluptate.
Daniel Adams
2 days ago