
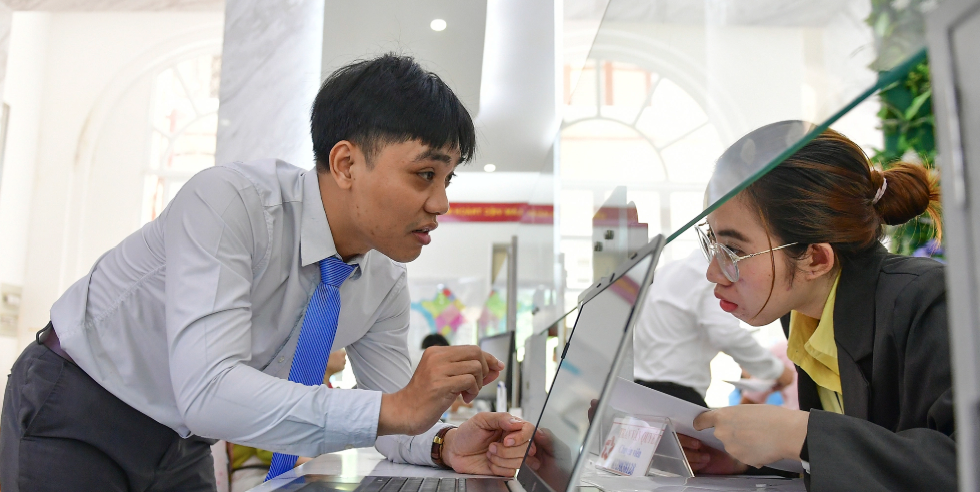
Việc quản lý thuế đang chuyển dần từ phương thức xử lý vi phạm sang đánh giá tổng thể mức độ tuân thủ và rủi ro của từng doanh nghiệp. Theo đó, lịch sử kê khai, tình hình sử dụng hóa đơn, nợ thuế, giao dịch liên kết và khả năng giải trình đều có thể ảnh hưởng đến cách cơ quan thuế xử lý hồ sơ. Doanh nghiệp vì vậy cần chủ động rà soát quy trình thuế, kế toán để hạn chế nguy cơ bị xếp vào nhóm rủi ro cao.
Thông tư 94/2026/TT-BTC về quản lý tuân thủ và rủi ro trong thuế

Từ ngày 01/7/2026, Thông tư 94/2026/TT-BTC quy định quản lý tuân thủ và rủi ro trong quản lý thuế có hiệu lực.
Theo Điều 10, doanh nghiệp được phân loại theo 04 mức độ tuân thủ, gồm mức 1 là tuân thủ tốt, mức 2 là tuân thủ trung bình, mức 3 là tuân thủ thấp và mức 4 là không tuân thủ.
Trong từng nghiệp vụ quản lý thuế, doanh nghiệp tiếp tục được phân loại theo 03 mức rủi ro, gồm rủi ro cao, rủi ro trung bình và rủi ro thấp.
Kết quả phân loại là căn cứ để cơ quan thuế lựa chọn biện pháp xử lý phù hợp, chẳng hạn như yêu cầu giải trình, kiểm tra hồ sơ, kiểm tra tại trụ sở hoặc áp dụng các biện pháp quản lý khác.
Việc đánh giá không chỉ dựa trên một lần chậm nộp hoặc một hành vi vi phạm riêng lẻ mà được thực hiện trên cơ sở tổng hợp quá trình thực hiện nghĩa vụ thuế của doanh nghiệp.
Các thông tin có thể được sử dụng gồm tình hình đăng ký, kê khai và nộp hồ sơ thuế; tình hình nộp thuế, nợ thuế và tiền chậm nộp; doanh thu, chi phí, lợi nhuận và các chỉ tiêu tài chính; tình hình sử dụng hóa đơn; số lần và mức độ vi phạm hành chính về thuế; tình hình hoàn thuế; quan hệ góp vốn, giao dịch liên kết; hoạt động kinh doanh trên nền tảng số và thương mại điện tử; kết quả thanh tra, kiểm tra, kiểm toán, điều tra; cùng thông tin từ cơ quan nhà nước, tổ chức tín dụng và các nguồn hợp pháp khác.
Do đó, sự không nhất quán giữa tờ khai thuế, hóa đơn, sổ kế toán, báo cáo tài chính, chứng từ ngân hàng và hồ sơ giao dịch có thể làm tăng mức độ rủi ro của doanh nghiệp.
Doanh nghiệp có dấu hiệu rủi ro cao, thuộc nhóm không tuân thủ, bị khởi tố liên quan đến thuế, hóa đơn, chứng từ hoặc không giải trình đúng hạn có thể bị kiểm soát, giám sát trọng điểm.
Cơ chế quản lý rủi ro được áp dụng trong nhiều thủ tục thuế. Đối với đăng ký và khôi phục mã số thuế, doanh nghiệp có rủi ro cao có thể phải được rà soát, xác minh hoặc kiểm tra trước khi cơ quan thuế xử lý hồ sơ. Đối với chấm dứt hiệu lực mã số thuế, doanh nghiệp có rủi ro cao có thể thuộc diện kiểm tra thuế trước khi hoàn tất thủ tục giải thể, phá sản hoặc chấm dứt hoạt động. Đối với thủ tục hoàn thuế, hồ sơ có rủi ro cao thuộc diện kiểm tra trước khi hoàn. Hồ sơ có rủi ro trung bình hoặc thấp có thể được hoàn trước, kiểm tra sau nếu đáp ứng điều kiện. Tuy nhiên, hồ sơ đang xử lý có thể được chuyển sang diện kiểm tra trước nếu cơ quan thuế phát hiện dấu hiệu rủi ro cao. Như vậy, cùng một thủ tục nhưng doanh nghiệp có mức độ rủi ro khác nhau có thể được cơ quan thuế xử lý theo quy trình khác nhau.
Doanh nghiệp nên chủ động xây dựng quy trình kiểm soát tuân thủ thuế và thường xuyên rà soát việc thực hiện nghĩa vụ thuế. Trước hết, doanh nghiệp cần theo dõi thời hạn kê khai, nộp hồ sơ và nộp thuế để hạn chế tình trạng chậm nộp hoặc bỏ sót nghĩa vụ. Doanh nghiệp cũng cần kiểm tra tính hợp pháp, hợp lệ của hóa đơn và hồ sơ giao dịch, đồng thời rà soát tình trạng hoạt động của đối tác trước và trong quá trình giao dịch. Bên cạnh đó, doanh nghiệp nên thường xuyên đối chiếu số liệu giữa tờ khai thuế, báo cáo tài chính, sổ kế toán, hóa đơn điện tử và chứng từ ngân hàng nhằm phát hiện, xử lý kịp thời các điểm không thống nhất.
Việc theo dõi nợ thuế, tiền chậm nộp và các nghĩa vụ tài chính khác cũng cần được thực hiện thường xuyên để tránh phát sinh rủi ro do chậm thực hiện nghĩa vụ. Đối với giao dịch liên kết và giao dịch có giá trị lớn, doanh nghiệp cần lập, lưu giữ đầy đủ hợp đồng, chứng từ, hồ sơ xác định giá giao dịch liên kết và các tài liệu giải trình liên quan. Khi cơ quan thuế yêu cầu giải trình hoặc cung cấp thông tin, doanh nghiệp cần phản hồi đúng hạn, đầy đủ và chính xác, đồng thời lưu giữ hồ sơ về quá trình trao đổi và giải trình. Thông tư 94/2026/TT-BTC cho thấy tuân thủ thuế không chỉ nhằm tránh xử phạt mà còn ảnh hưởng trực tiếp đến cách cơ quan thuế xử lý hồ sơ hoàn thuế, đăng ký thuế, chấm dứt mã số thuế và kiểm tra thuế của doanh nghiệp.
Kết luận
Thông tư 94/2026/TT-BTC chuyển trọng tâm quản lý thuế sang đánh giá dựa trên dữ liệu, mức độ tuân thủ và rủi ro của từng doanh nghiệp. Doanh nghiệp cần chủ động kiểm soát hồ sơ, hóa đơn, số liệu kế toán, giao dịch liên kết và thời hạn thực hiện nghĩa vụ thuế. Việc giải trình đầy đủ, đúng hạn và lưu trữ chứng từ minh bạch sẽ giúp hạn chế nguy cơ bị xếp vào nhóm rủi ro cao. Vì vậy, rà soát thường xuyên quy trình thuế – kế toán là giải pháp cần thiết để bảo đảm tuân thủ và giảm vướng mắc khi làm việc với cơ quan thuế.
Hà Phương


 Tìm kiếm
Chủ đề
Nổi bật
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat cumque nihil impedit quo minus. Duis aute irure dolor in reprehenderit in voluptate.
Barbara Palson
3 days agoLorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat cumque nihil impedit quo minus. Duis aute irure dolor in reprehenderit in voluptate.
Daniel Adams
2 days ago