
Cho vay không lãi vẫn có thể phát sinh tiền lãi khi đến hạn mà người vay không trả hoặc trả thiếu. Theo khoản 4 Điều 466 Bộ luật Dân sự số 91/2015/QH13, bên cho vay có quyền yêu cầu lãi trên số tiền chậm trả, tương ứng với thời gian chậm trả, trừ trường hợp có thỏa thuận khác hoặc luật có quy định khác. Vì vậy, không thể chỉ dựa vào hai chữ “không lãi” để kết luận người vay chỉ phải trả nợ gốc dù chậm bao lâu.
Điều 463 xác định hợp đồng vay tài sản là sự thỏa thuận giữa các bên: bên cho vay giao tài sản, bên vay phải hoàn trả khi đến hạn và chỉ trả lãi nếu có thỏa thuận hoặc pháp luật có quy định. Khoản 1 Điều 466 cũng yêu cầu người vay tiền phải trả đủ tiền khi đến hạn.
Trong khoản vay không lãi, người cho vay không thu tiền lãi cho thời gian sử dụng vốn trong hạn. Nhưng khi nghĩa vụ trả nợ đã đến hạn mà chưa được thực hiện đầy đủ, khoản 4 Điều 466 cho phép bên cho vay yêu cầu tiền lãi do chậm trả. Hai khoản này có căn cứ và khoảng thời gian tính khác nhau.
Chẳng hạn, một người cho bạn vay tiền không lãi trong sáu tháng. Nếu bạn trả đủ đúng hạn thì không phát sinh lãi theo thỏa thuận vay đó. Nếu trả muộn, việc sáu tháng đầu không lấy lãi không đồng nghĩa với việc thời gian chậm trả cũng được miễn lãi. Cần đọc thêm nội dung thỏa thuận về trường hợp quá hạn.
Khoản 4 Điều 466 không lấy lãi suất trong hợp đồng làm cơ sở, bởi đây là khoản vay không có lãi. Quy định này dẫn chiếu đến khoản 2 Điều 468, theo đó mức lãi suất được xác định bằng 50% mức lãi suất giới hạn tại khoản 1 Điều 468 ở thời điểm trả nợ.
Với mức giới hạn 20%/năm ghi tại khoản 1 Điều 468, mức tương ứng là 10%/năm. Đây là mức dùng để đối chiếu theo cơ chế dẫn chiếu nói trên, không phải lý do để thu thêm lãi cho cả thời gian vay trong hạn. Khi áp dụng cho một khoản nợ cụ thể, vẫn phải kiểm tra thỏa thuận khác giữa hai bên.
Cũng không được áp dụng máy móc mức 150% lãi suất vay theo hợp đồng. Điểm b khoản 5 Điều 466 đặt ra cách tính đó cho trường hợp vay có lãi. Khoản vay không lãi thuộc trường hợp riêng tại khoản 4, nên không thể lấy 150% nhân với lãi suất bằng không rồi kết luận không có lãi chậm trả.
Cơ sở tính là số tiền chưa trả khi đã đến hạn, không mặc nhiên là toàn bộ khoản vay ban đầu. Nếu người vay đã thanh toán một phần, cần tách phần đã trả khỏi phần còn thiếu và đối chiếu thời điểm từng lần thanh toán. Thời gian tính lãi phải tương ứng với thời gian chậm trả của từng phần tiền.
Để hình dung, giả sử khoản vay 100 triệu đồng đến hạn nhưng người vay mới trả 40 triệu đồng ngay trong ngày đến hạn. Phần cần xem xét lãi chậm trả là 60 triệu đồng còn thiếu. Nếu sau đó trả tiếp một phần, việc tính cho giai đoạn tiếp theo phải phản ánh số tiền còn chậm trả, thay vì giữ nguyên 100 triệu đồng suốt quá trình.
Cụm từ “có quyền yêu cầu” tại khoản 4 Điều 466 cần được giữ đúng khi giải thích nghĩa vụ này. Bên cho vay có căn cứ yêu cầu lãi chậm trả theo quy định, chứ không phải mọi khoản vay không lãi đều được mô tả là tự động cộng lãi mà không xét yêu cầu của bên cho vay và nội dung thỏa thuận.
Ngoại lệ “trừ trường hợp có thỏa thuận khác” cũng có ý nghĩa thực tế. Nếu các bên đã thống nhất rõ cách xử lý lãi khi quá hạn hoặc việc miễn lãi chậm trả, cần đối chiếu chính thỏa thuận đó. Một câu ghi “vay không lãi” thường chỉ phản ánh điều kiện vay; không nên tự suy diễn câu này thành thỏa thuận miễn mọi khoản lãi do chậm trả.
Khi trao đổi việc thanh toán, hai bên nên làm rõ số nợ gốc còn lại, ngày đến hạn, các lần đã trả và yêu cầu lãi cho thời gian nào. Đây là cách hạn chế nhầm lẫn giữa khoản lãi có căn cứ theo khoản 4 Điều 466 và một khoản tiền được người cho vay tự đặt tên hoặc tự ấn định.
Với hợp đồng vay không kỳ hạn và không có lãi, khoản 1 Điều 469 cho phép bên cho vay đòi lại tài sản, bên vay trả nợ bất cứ lúc nào, nhưng phải báo cho nhau trước một thời gian hợp lý, trừ thỏa thuận khác. Do đó, không thể mặc nhiên coi ngày giao tiền là mốc bắt đầu chậm trả.
Điều 469 không ấn định một số ngày báo trước chung cho mọi khoản vay. Khi xác định thời điểm phải hoàn trả, cần xem nội dung thỏa thuận, việc thông báo và khoảng thời gian báo trước trong tình huống cụ thể. Chỉ khi đã làm rõ nghĩa vụ đến hạn mới có cơ sở xem xét lãi trên số tiền chậm trả theo khoản 4 Điều 466.
Ngược lại, với khoản vay có kỳ hạn và không lãi, khoản 1 Điều 470 quy định bên cho vay chỉ được đòi lại tài sản trước kỳ hạn nếu bên vay đồng ý. Việc người cho vay cần tiền sớm không tự biến khoản vay chưa đến hạn thành nợ quá hạn. Người vay có quyền trả trước, nhưng phải báo trước một thời gian hợp lý.
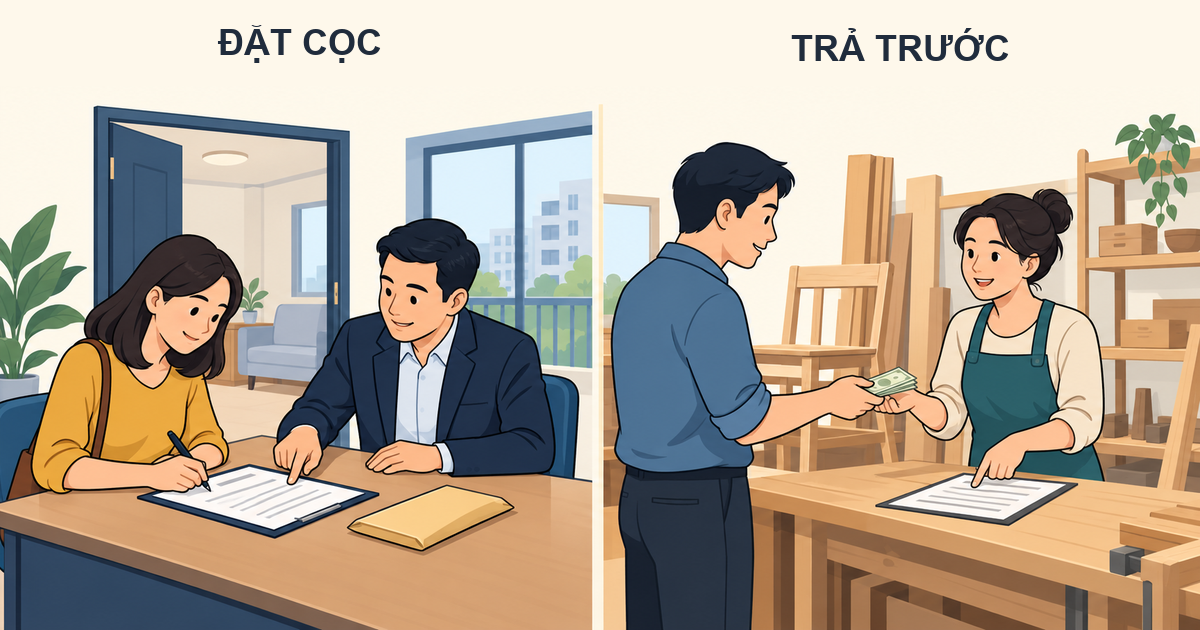
Để tránh tranh luận, thỏa thuận nên phân biệt việc không thu lãi trong hạn với cách xử lý nếu chậm trả. Ngoài số tiền và ngày hoàn trả, hai bên có thể ghi rõ có miễn lãi chậm trả hay không, cách xác nhận các khoản đã thanh toán và nội dung thống nhất khi gia hạn. Đây là gợi ý làm rõ thỏa thuận, không phải danh mục điều kiện bắt buộc để mọi khoản vay có hiệu lực.
Tóm lại, khoản vay không lãi vẫn phải được trả đúng hạn. Nếu người vay trả thiếu hoặc không trả khi đến hạn, bên cho vay có quyền yêu cầu lãi theo khoản 4 Điều 466, trên số tiền và thời gian chậm trả, trừ thỏa thuận khác hoặc quy định khác của luật. Muốn xác định khoản phải trả, cần đọc cả điều khoản không lãi lẫn điều khoản về hạn trả và xử lý quá hạn.
Thông tin trong bài viết chỉ mang tính tham khảo; người đọc nên tham vấn luật sư hoặc tổ chức hành nghề luật sư cho trường hợp cụ thể.
Nexi


 Tìm kiếm
Chủ đề
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat cumque nihil impedit quo minus. Duis aute irure dolor in reprehenderit in voluptate.
Barbara Palson
3 days agoLorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat cumque nihil impedit quo minus. Duis aute irure dolor in reprehenderit in voluptate.
Daniel Adams
2 days ago